Depuis le début de l'année, la « guerre des prix » sur le marché automobile s'est progressivement estompée, et les réflexions au sein du secteur sur la concurrence par les prix bas se multiplient. Récemment, un responsable d'un constructeur automobile a déclaré lors d'une interview médiatique que les entreprises ne pouvaient pas dépendre durablement de la guerre des prix, et qu'une fois le seuil des prix bas franchi, l'exploitation du secteur recèlerait des risques énormes. Ce dont le secteur automobile a réellement besoin de comparer, ce sont la technologie, le service, la qualité, la marque et la responsabilité sociale des entreprises.
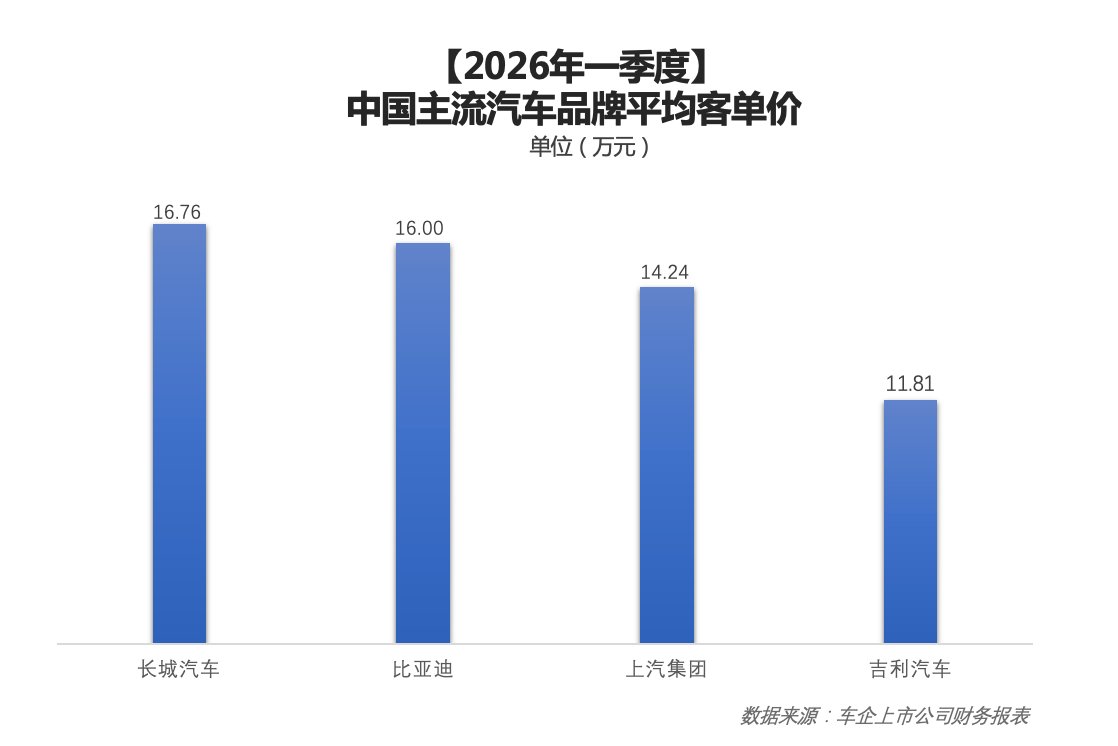
Ce jugement fait écho aux changements actuels de la concurrence sur le marché automobile chinois. Au premier trimestre 2026, parmi les prix moyens par véhicule des grandes marques automobiles chinoises, celui de Great Wall Motors s'élevait à 167 600 yuans, celui de BYD à 160 000 yuans, celui de SAIC Group à 142 400 yuans et celui de Geely Automobile à 118 100 yuans, tous supérieurs aux niveaux de 2025. Mais à travers les données de prix moyen par véhicule du premier trimestre, on peut percevoir intuitivement les différences de stratégie de tarification au sein du secteur, et répondre clairement à la question centrale de savoir « qui maintient fermement ses prix ».
Au cours des dernières années, la guerre des prix a été un moment l'arme la plus directe dans la concurrence du marché automobile. À court terme, la baisse des prix peut stimuler la demande et augmenter les ventes, mais à mesure que le secteur entre dans une phase dominée par les nouvelles énergies, le jugement des consommateurs sur les véhicules évolue également. L'autonomie est-elle solide, la recharge est-elle pratique, la conduite assistée est-elle fiable, le service après-vente est-il complet — ces facteurs influencent de plus en plus la décision d'achat d'un nombre croissant d'utilisateurs.
Des pressions plus concrètes apparaissent également. Depuis avril, le taux de pénétration des ventes au détail de véhicules particuliers à nouvelle énergie en Chine a franchi le seuil de 60 %, et après que les véhicules à nouvelle énergie sont passés d'un marché de croissance à un marché grand public, la marge de manœuvre pour conquérir des clients par la baisse des prix se réduit. Parallèlement, la marge bénéficiaire globale du secteur automobile au premier trimestre n'était que de 3,2 %, et plusieurs constructeurs ont déjà ajusté leurs prix et resserré les remises en concession ; poursuivre la guerre des prix est de moins en moins réaliste.
Par rapport au volume de ventes, le prix moyen par véhicule reflète mieux le positionnement produit et la reconnaissance du marché d'un constructeur. Être capable de maintenir un prix unitaire stable tout en réalisant une croissance d'échelle signifie que l'entreprise dispose d'une certaine base en termes de force produit et de force de marque, et qu'elle est davantage en mesure de continuer à investir dans la technologie, la qualité et le service.
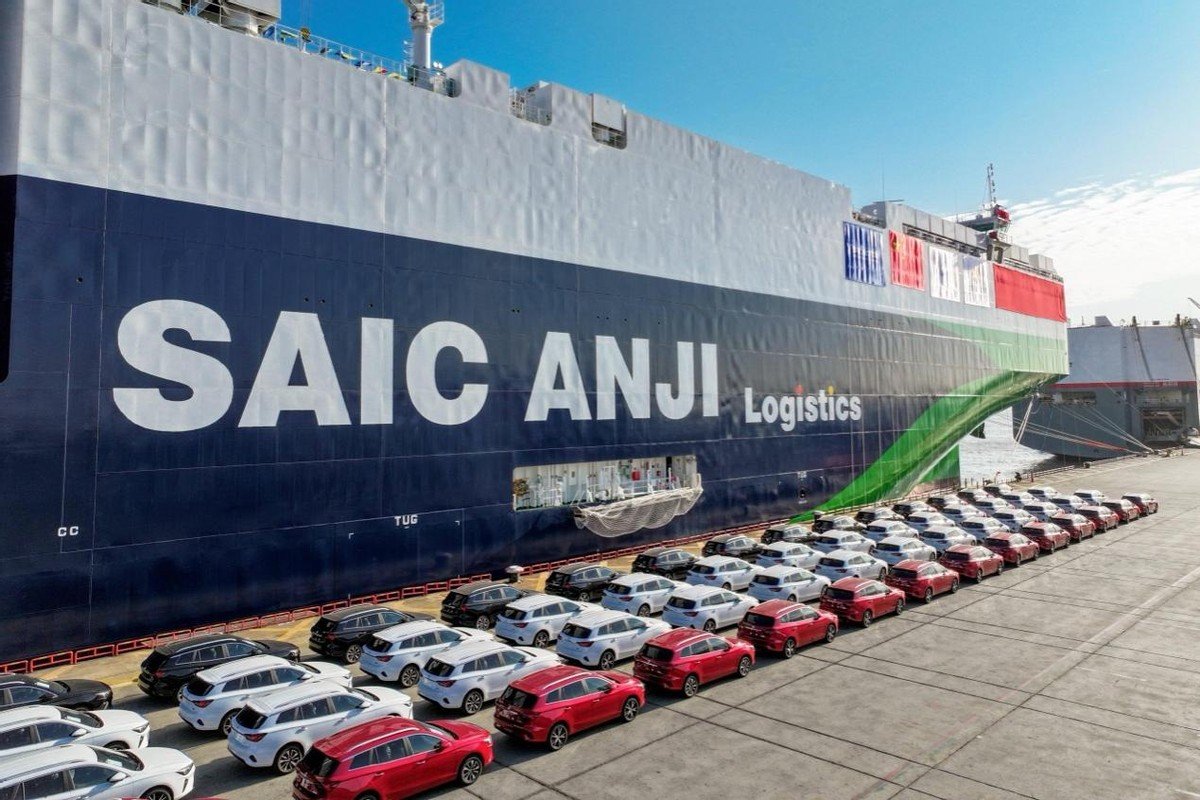
D'après les données du premier trimestre, la croissance du prix unitaire des différents constructeurs repose sur des soutiens différents. Le prix moyen par véhicule de Great Wall Motors atteint 167 600 yuans, ce qui est lié à la poursuite ces dernières années du développement de produits tels que les véhicules tout-terrain et les nouvelles énergies haut de gamme. Le prix moyen par véhicule de BYD au premier trimestre est d'environ 160 000 yuans ; tout en maintenant une échelle élevée, la deuxième génération de batteries Blade, la technologie de recharge rapide, le système de conduite assistée God's Eye et d'autres technologies sont intégrées plus rapidement, continuant d'améliorer l'expérience autour de l'autonomie, de la recharge et de la sécurité de la conduite intelligente. Le prix moyen par véhicule de SAIC Group au premier trimestre est d'environ 142 400 yuans ; les marques propres, les nouvelles énergies et les marchés étrangers ont uni leurs forces pour devenir les trois piliers de sa performance en matière de prix. Les données montrent qu'au premier trimestre de cette année, SAIC Group a vendu cumulativement 325 000 véhicules sur les marchés étrangers, soit une croissance de 48,3 % en glissement annuel.
De ce point de vue, le prix moyen par véhicule n'est plus seulement un chiffre dans les états financiers, il commence aussi à devenir une dimension d'observation de la qualité de gestion et de la reconnaissance du marché des constructeurs. Après le reflux de la guerre des prix, la concurrence entre constructeurs ne faiblit pas, c'est seulement la logique de concurrence qui a changé. Si l'on s'obstine à échanger des volumes de ventes par des stratégies de suivi technologique, de benchmarking produit et de conquête du marché à bas prix, on épuise en réalité les capacités à long terme de l'entreprise. Ce n'est qu'en consolidant réellement la valeur du produit et en transformant véritablement la technologie, la qualité et l'expérience en reconnaissance des utilisateurs que l'on pourra se maintenir solidement à la table et traverser ce passage difficile.


